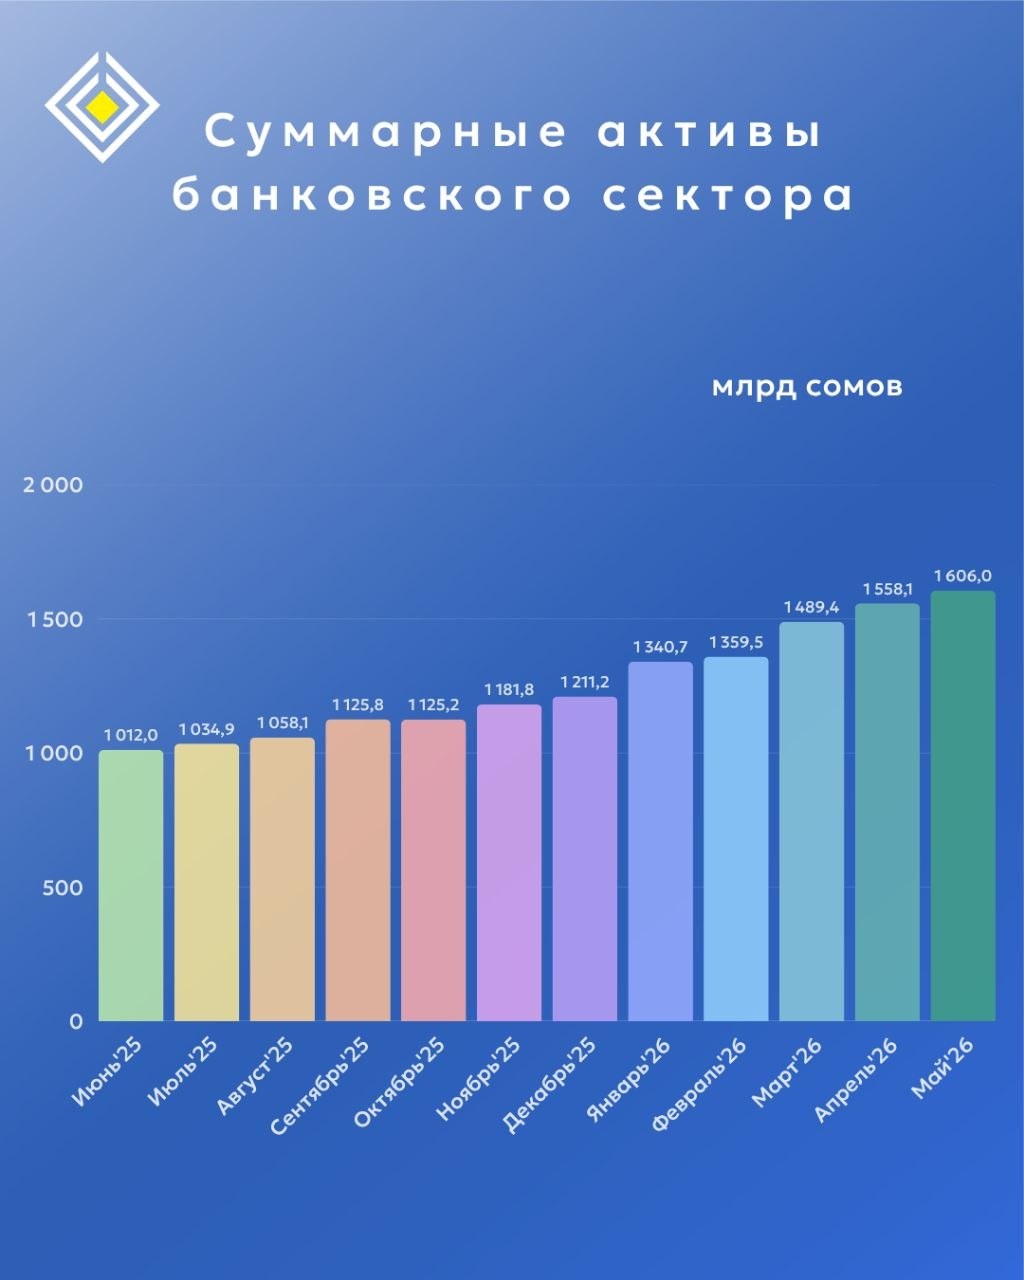
Улуттук банктын 2026-жылдын 30-сентябрындагы маалыматы боюнча, Кыргызстандын банктык секторунун экономикалык ченемдерин эсептөө үчүн колдонулуучу таза жалпы капиталы 299,3 млрд сомду түздү. Бул көрсөткүч 2025-жылдын аягындагы 216,4 млрд сомго салыштырмалуу 38,3%га жогорулаган.
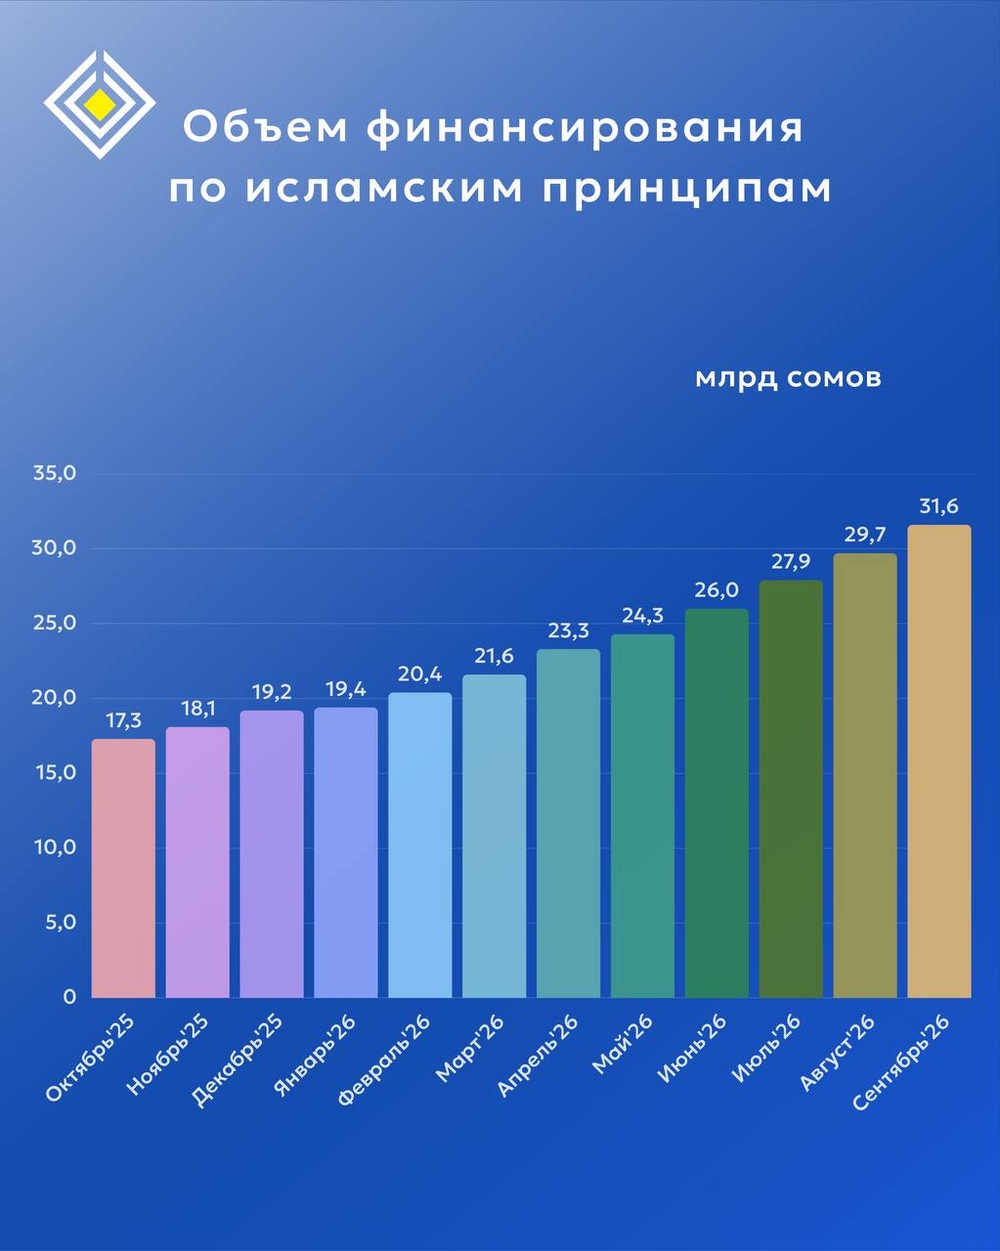
Банктардын төлөнгөн уставдык капиталындагы чет өлкөлүк катышуунун үлүшү 14,1%ды, же 34,8 млрд сомду түздү. Бул көрсөткүч 2025-жылдын аягында 16,5% (26,6 млрд сом) болгон.
Негизги экономикалык ченемдер
Банк системасынын ченемдери
Жалпы капиталдын жетиштүүлүк коэффициенти 12% болгон нормативге караганда 31,4%га жетти (2025-жылдын аягында 26,5% болгон). Ошол эле учурда, леверж коэффициенти 14,1%дан 17,6%га чейин өскөн, ал эми белгиленген норматив 6%ду түзөт. Банк системасынын ликвиддүүлүк коэффициенти 83,6%ды түздү, бул 45%дык нормативден бир топ жогору жана 2025-жылдын аягындагы 82,7%дык көрсөткүчкө жакын.
Кирешелүүлүк жана ВВП менен катышы
Капиталдын өсүшүнө карабастан, кирешелүүлүк көрсөткүчтөрү төмөндөгөнү байкалууда. Банк секторунун активдеринин кирешелүүлүгү (ROA) 2025-жылдын аягындагы 3,3%дан 2,5%га чейин төмөндөдү, ал эми капиталдын кирешелүүлүгү (ROE) 22%дан 15,1%га чейин азайды.
Банктардын көрсөткүчтөрү ВВПга караганда
Улуттук банк
| Активдер | 61,5 % |
|---|---|
| Кредиттер | 28,4 % |
| Депозиттер | 39,4 % |
Банктардын активдеринин ИДПга (ВВП) болгон катышы 61,5%ду, кредиттердин ИДПга катышы 28,4%ду, ал эми депозиттердин ИДПга катышы 39,4%ду түздү.